SDM & HR
Cara Menghitung PPh 21 TER untuk Gaji Karyawan, Lengkap dengan Contoh
Panduan menghitung PPh 21 dengan tarif efektif rata-rata (TER) sesuai PP 58/2023: kategori A, B, C, perhitungan Januari sampai November, dan hitung ulang di bulan Desember.
Oleh Tim TapHub7 menit baca
Sejak Januari 2024, pemotongan PPh 21 karyawan tetap memakai tarif efektif rata-rata atau TER yang diatur dalam PP 58/2023 dan PMK 168/2023. Tujuannya membuat hitungan bulanan lebih sederhana: cukup kalikan penghasilan bruto sebulan dengan satu tarif, tanpa menghitung biaya jabatan dan PTKP setiap bulan.
Meski lebih ringkas, masih banyak HR dan pemilik usaha yang bingung memilih kategori, menentukan bruto, dan menghitung ulang di akhir tahun. Artikel ini membahasnya langkah demi langkah.
1. Tentukan kategori TER dari status PTKP
TER dibagi menjadi tiga tabel berdasarkan status PTKP karyawan per awal tahun pajak:
- Kategori A: TK/0, TK/1, dan K/0.
- Kategori B: TK/2, TK/3, K/1, dan K/2.
- Kategori C: K/3.
Status PTKP ditentukan oleh status kawin dan jumlah tanggungan (maksimal tiga). Simpan data ini di profil setiap karyawan agar tidak salah tabel.
2. Hitung penghasilan bruto sebulan
Bruto adalah seluruh penghasilan yang diterima dalam bulan itu: gaji pokok, tunjangan tetap dan tidak tetap, uang lembur, bonus, serta premi asuransi atau BPJS yang dibayar perusahaan (JKK, JKM, dan BPJS Kesehatan bagian perusahaan). Iuran JHT dan JP bagian perusahaan tidak termasuk bruto.
3. Kalikan bruto dengan tarif TER (Januari sampai November)
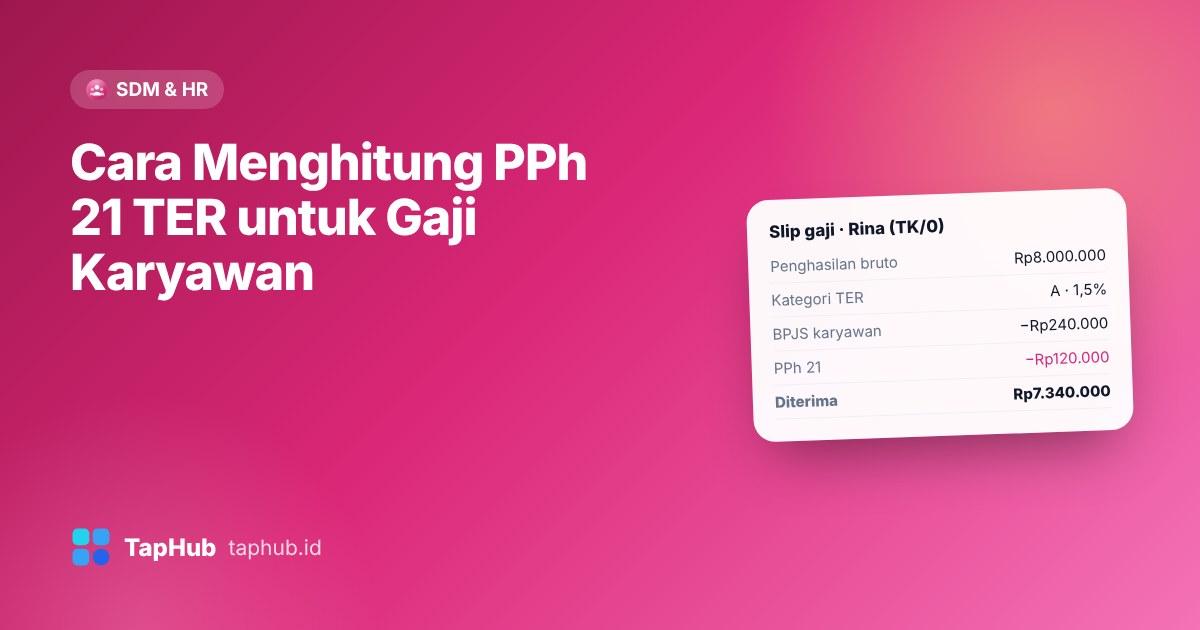
Cari baris tabel yang sesuai dengan bruto, lalu kalikan. Contoh: Rina berstatus TK/0 (kategori A) dengan gaji dan tunjangan Rp7.700.000 plus BPJS Kesehatan dan JKK/JKM bagian perusahaan Rp300.000, sehingga bruto Rp8.000.000. Untuk kategori A, bruto di atas Rp7.500.000 sampai Rp8.550.000 memakai tarif 1,5%.
Bila bulan depan Rina menerima lembur sehingga brutonya naik, tarifnya ikut berubah sesuai baris tabel yang baru. Karena itu hitungan harus dilakukan ulang setiap bulan dari data payroll yang aktual.
4. Hitung ulang di bulan Desember dengan tarif Pasal 17
Di masa pajak terakhir (Desember, atau bulan terakhir karyawan bekerja), PPh 21 dihitung ulang setahun penuh:
- Jumlahkan bruto Januari sampai Desember.
- Kurangi biaya jabatan 5% (maksimal Rp6.000.000 setahun) serta iuran JHT dan JP yang dibayar karyawan.
- Kurangi PTKP setahun sesuai status, hasilnya penghasilan kena pajak (dibulatkan ke ribuan ke bawah).
- Kalikan dengan tarif progresif Pasal 17: 5%, 15%, 25%, 30%, dan 35% sesuai lapisan.
- Kurangi total PPh 21 yang sudah dipotong Januari sampai November. Selisihnya adalah PPh 21 Desember.
Hasil Desember bisa lebih besar, lebih kecil, atau bahkan lebih bayar. Kelebihan potong dikembalikan ke karyawan oleh pemberi kerja.
5. Pilih metode: gross, gross-up, atau nett
- Gross: pajak dipotong dari gaji karyawan. Paling umum.
- Gross-up: perusahaan memberi tunjangan pajak sebesar PPh 21, sehingga gaji bersih tetap utuh dan tunjangan itu ikut menjadi bruto.
- Nett: perusahaan menanggung pajak tanpa memasukkannya sebagai tunjangan. Pajak yang ditanggung tidak bisa dibiayakan secara fiskal.
Kesalahan yang sering terjadi
- Memakai tabel kategori yang salah karena status PTKP tidak diperbarui di awal tahun.
- Lupa memasukkan BPJS bagian perusahaan ke dalam bruto.
- Tidak melakukan hitung ulang Desember sehingga bukti potong A1 tidak sesuai.
- Menghitung lembur dan bonus di luar payroll sehingga tarif TER yang dipakai terlalu rendah.
Kesimpulan
Kunci perhitungan PPh 21 TER ada pada data yang rapi: status PTKP yang benar, bruto yang lengkap, dan rekap setahun untuk hitung ulang Desember. Selalu cek peraturan terbaru dari Direktorat Jenderal Pajak, karena tabel dan batasan bisa diperbarui.